
SEPA-incassomachtiging: wat is het en hoe werkt het?
Met een SEPA-incassomachtiging geeft een klant toestemming aan een bedrijf of organisatie om geld van diens bankrekening af te schrijven. Dat kan bijvoorbeeld gaan om een maandelijkse abonnementsbijdrage, een energierekening of een eenmalige betaling. SEPA maakt automatische incasso’s mogelijk binnen het gezamenlijke Europese betaalgebied.
Wat is een SEPA-incassomachtiging?
SEPA staat voor Single Euro Payments Area. Een SEPA-incassomachtiging is de toestemming die de betaler – de debiteur – aan een bedrijf of organisatie – de incassant – geeft om een bedrag van de rekening af te schrijven. De incassant start vervolgens de betaling via de bank.
Een machtiging kan gelden voor één incasso of voor meerdere afschrijvingen. De toestemming moet duidelijk zijn en wordt meestal schriftelijk of digitaal vastgelegd. De incassant bewaart de machtiging en moet deze op verzoek kunnen aantonen.
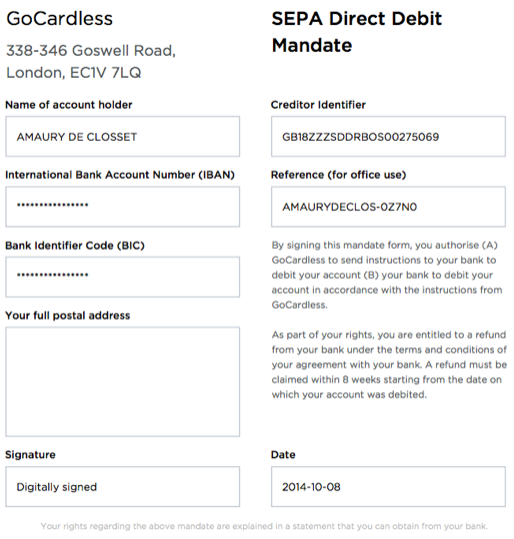
Welke gegevens staan op een machtiging?
Een SEPA-incassomachtiging bevat doorgaans gegevens waarmee de toestemming en de betrokken partijen herkenbaar zijn, zoals:
- naam en adres van de betaler;
- IBAN van de rekening waarvan wordt geïncasseerd;
- naam en identificatiegegevens van de incassant;
- een unieke machtigingsreferentie;
- de datum waarop de machtiging is afgegeven;
- een aanduiding of het om een eenmalige of doorlopende machtiging gaat.
De incassant heeft daarnaast een SEPA-incassant-ID. Samen met de machtigingsreferentie helpt dit bij het herkennen van afschrijvingen en het terugvinden van de bijbehorende machtiging.
De twee soorten SEPA-incasso
SEPA Core-incasso
De SEPA Core-incasso is bedoeld voor betalingen van consumenten en bedrijven. Na een afschrijving kan een betaler een geïncasseerd bedrag in veel gevallen binnen acht weken via de bank laten terugboeken. Dit heet storneren. Bij een incasso waarvoor geen geldige machtiging is afgegeven, kan de betaler doorgaans tot dertien maanden na de afschrijving een terugboeking aanvragen. De bank beoordeelt het verzoek en de toepasselijke voorwaarden.
SEPA B2B-incasso
De SEPA B2B-incasso is bedoeld voor betalingen tussen bedrijven. De bank controleert bij deze incassovariant vooraf of de machtiging is geregistreerd. Een bedrijf dat een B2B-incasso toestaat, heeft na een correct uitgevoerde, geautoriseerde afschrijving geen standaard recht op terugboeking zoals bij de Core-incasso. De precieze voorwaarden kunnen per bank verschillen.
Hoe verloopt een automatische incasso?
- De betaler geeft toestemming. De klant verstrekt een geldige SEPA-incassomachtiging aan de incassant.
- De incassant kondigt de betaling aan. De klant ontvangt vooraf informatie over het bedrag en de incassodatum. Vaak geldt hiervoor een termijn van veertien kalenderdagen, tenzij een andere termijn is afgesproken.
- De incassant dient de incasso in. De betaalopdracht wordt via de bank verwerkt.
- Het bedrag wordt afgeschreven. De klant ziet de afschrijving op het bankafschrift, meestal met de naam van de incassant en gegevens over de machtiging.
Een machtiging intrekken of een incasso blokkeren
Een betaler kan een machtiging intrekken door dit aan de incassant door te geven. Het is verstandig daarbij te vermelden om welke machtiging of overeenkomst het gaat en om een bevestiging van de intrekking te vragen. Ook kan de betaler bij de bank mogelijkheden bespreken om toekomstige incasso’s te blokkeren.
Let op: het intrekken van een incassomachtiging beëindigt niet automatisch de overeenkomst of de betalingsverplichting. Wie bijvoorbeeld een abonnement opzegt, moet de overeenkomst volgens de afgesproken voorwaarden beëindigen. Een blokkade bij de bank vervangt die opzegging niet.
Wat kan een incassant zelf doen?
Een duidelijke en goed beheerde machtigingsprocedure helpt fouten en misverstanden voorkomen. Zorg ervoor dat klanten weten wie het bedrag afschrijft, wanneer de incasso plaatsvindt en hoe zij contact kunnen opnemen. Bewaar machtigingen zorgvuldig, houd de gegevens actueel en informeer klanten tijdig over wijzigingen in bedrag of incassodatum.
Samengevat
Een SEPA-incassomachtiging geeft een organisatie toestemming om geld van een bankrekening af te schrijven. De machtiging bevat herkenbare gegevens over de betaler, de incassant en de toestemming. Voor consumenten en reguliere betalingen wordt meestal de SEPA Core-incasso gebruikt; voor zakelijke betalingen kan de SEPA B2B-incasso geschikt zijn. Een machtiging kan worden ingetrokken, maar eventuele afspraken over de onderliggende overeenkomst blijven afzonderlijk van belang.
Veelgestelde vragen over SEPA-incassomachtigingen
- Wat is een SEPA-incassomachtiging?
- Hoe geef ik een SEPA-incassomachtiging af?
- Hoe kan ik een SEPA-incassomachtiging intrekken?
- Kan ik een bedrag dat via SEPA-incasso is afgeschreven laten terugboeken?
- Wat is het verschil tussen SEPA Core-incasso en SEPA B2B-incasso?
- Welke gegevens moeten op een SEPA-incassomachtiging staan?
Wat is een SEPA-incassomachtiging?
Een SEPA-incassomachtiging is de toestemming die u geeft aan een bedrijf of organisatie om geld van uw bankrekening af te schrijven. De machtiging kan gelden voor één betaling of voor terugkerende incasso’s, bijvoorbeeld voor een abonnement of maandelijkse factuur. Op de machtiging staan gegevens zoals uw naam en IBAN, de naam van de incassant en een unieke machtigingsreferentie.
Hoe geef ik een SEPA-incassomachtiging af?
U geeft een SEPA-incassomachtiging af via het machtigingsformulier van de organisatie waaraan u toestemming wilt geven. Dat kan op papier of digitaal, bijvoorbeeld via een online formulier. Vul de gevraagde gegevens in, zoals uw naam en IBAN, en bevestig de machtiging volgens de aangegeven stappen; bij een papieren formulier is meestal uw handtekening nodig. Bewaar de bevestiging of een kopie voor uw eigen administratie.
Hoe kan ik een SEPA-incassomachtiging intrekken?
U kunt een SEPA-incassomachtiging intrekken door dit schriftelijk of per e-mail aan de incassant door te geven. Vermeld uw naam, rekeningnummer en bij voorkeur de machtigingsreferentie, en vraag om een bevestiging. Wilt u voorkomen dat er ondertussen opnieuw wordt geïncasseerd, neem dan ook contact op met uw bank over de mogelijkheden om toekomstige afschrijvingen te blokkeren. Let op: het intrekken van de machtiging beëindigt niet automatisch de overeenkomst of eventuele betalingsverplichtingen; zeg die zo nodig apart op volgens de voorwaarden.
Kan ik een bedrag dat via SEPA-incasso is afgeschreven laten terugboeken?
Ja, een SEPA-incasso kunt u meestal via uw bank laten terugboeken. Bij een SEPA Core-incasso kunt u doorgaans binnen acht weken na de afschrijving een terugboeking aanvragen, vaak rechtstreeks via internetbankieren. Is er zonder geldige machtiging geïncasseerd, dan kunt u dit in veel gevallen tot dertien maanden na de afschrijving bij uw bank melden. Voor SEPA B2B-incasso’s gelden andere regels en is terugboeken na een correcte, geautoriseerde afschrijving doorgaans niet mogelijk. Houd er rekening mee dat een terugboeking de overeenkomst of eventuele betalingsverplichting niet automatisch beëindigt.
Wat is het verschil tussen SEPA Core-incasso en SEPA B2B-incasso?
SEPA Core-incasso kan worden gebruikt voor incasso’s bij zowel consumenten als bedrijven. Bij een afschrijving via Core kan de betaler deze meestal binnen acht weken zonder opgave van reden via de bank laten terugboeken. SEPA B2B-incasso is uitsluitend bedoeld voor zakelijke betalers. De bank controleert vooraf of de zakelijke machtiging is geregistreerd; bij een correct uitgevoerde en geautoriseerde B2B-incasso is terugboeken achteraf doorgaans niet mogelijk. De voorwaarden en procedures kunnen per bank verschillen.
Welke gegevens moeten op een SEPA-incassomachtiging staan?
Op een SEPA-incassomachtiging moeten de naam en het adres van de betaler en de incassant staan, evenals het IBAN van de rekening waarvan wordt geïncasseerd. Ook vermeldt de machtiging de SEPA-incassant-ID, een unieke machtigingsreferentie, de datum waarop de toestemming is gegeven en of het om een eenmalige of doorlopende incasso gaat. De tekst moet duidelijk maken dat de betaler toestemming geeft voor de incasso; bij een papieren machtiging bevestigt de betaler dit doorgaans met een handtekening, terwijl bij een digitale machtiging de toestemming elektronisch wordt vastgelegd.